L’électrification accélérée du parc automobile français se traduit par des volumes record d’immatriculations, la progression continue des ventes de véhicules 100 % électriques et hybrides rechargeables impose une transformation des infrastructures privées. Pour la majorité des automobilistes, la recharge à domicile s’impose comme la solution privilégiée, matérialisée par l’installation d’une borne murale dédiée, communément appelée Wallbox.
Toutefois, le raccordement d’un appareil à haute puissance sur l’installation électrique résidentielle modifie le profil de risque du logement. Beaucoup de propriétaires et de locataires ignorent les démarches administratives exigées par leur compagnie d’assurance après l’installation d’un point de charge. La question de l’obligation de déclaration et des conséquences d’un sinistre d’origine électrique soulève des enjeux juridiques et financiers majeurs pour les ménages.
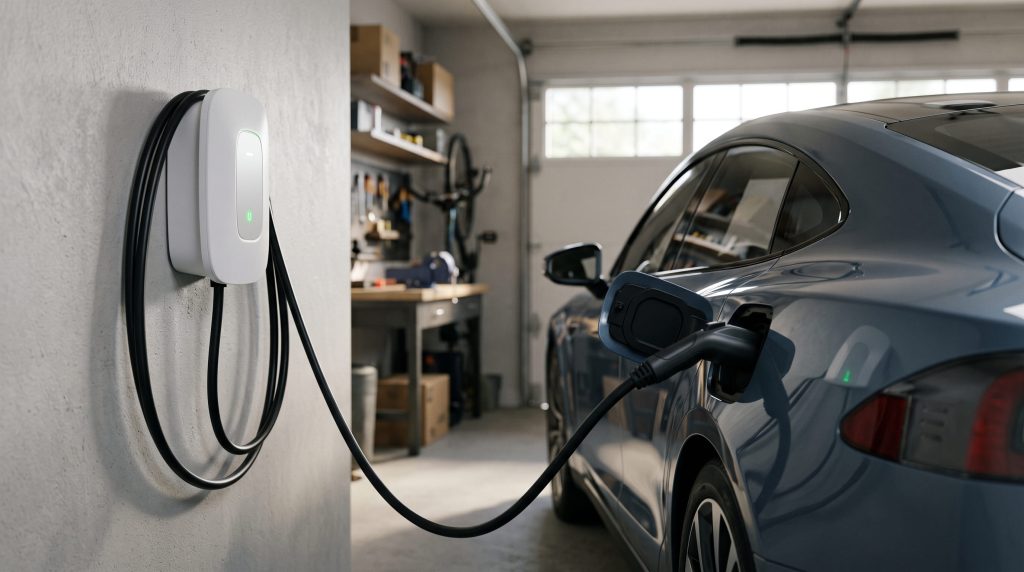
Sur le plan juridique, l’installation d’une borne de recharge délivrant une puissance de 3,7 kW à 22 kW constitue une modification des circonstances du contrat d’assurance. L’article L113-2 du Code des assurances impose à l’assuré d’informer son compagnie de toute circonstance nouvelle qui aggrave les risques ou en crée de nouveaux. L’ajout d’un équipement sollicitant fortement le réseau électrique domestique durant plusieurs heures consécutives entre directement dans ce cadre réglementaire.
L’assureur doit pouvoir évaluer l’évolution de la valeur des biens immobiliers et des installations fixées au bâtiment. Bien que la Wallbox soit raccordée au tableau électrique principal, elle est fréquemment positionnée en extérieur, sous un carport ou dans un garage individuel. Cette localisation particulière expose l’équipement à des risques spécifiques tels que les intempéries, la foudre, le vandalisme ou les chocs de manœuvre.
- Installation en maison individuelle : La borne est considérée comme un aménagement immobilier fixe ou un équipement extérieur nécessitant une mention expresse au contrat.
- Installation en copropriété : L’usage du « droit à la prise » implique d’informer l’assureur du logement ainsi que le syndic de copropriété pour la couverture des parties communes.
- Usage de prises renforcées : Les prises spécifiques de type Green’Up (jusqu’à 3,7 kW) nécessitent également une vérification préalable des garanties incendie existantes.
La recharge prolongée d’un véhicule électrique sollicite l’installation électrique à son niveau de charge maximal. Un défaut de serrage dans le tableau, une section de câble sous-dimensionnée ou un composant défectueux peut provoquer une surchauffe importante et déclencher un départ de feu. Si un incendie dévaste l’habitation et que l’expertise démontre qu’une Wallbox non déclarée est à l’origine du sinistre, les répercussions financières s’avèrent catastrophiques pour l’assuré.
L’assureur peut opposer l’article L113-9 du Code des assurances, qui prévoit l’application de la règle proportionnelle de prime en cas d’omission involontaire. L’indemnité versée pour couvrir les dégâts du logement est alors réduite en proportion du montant de la prime payée par rapport à celle qui aurait été due si le risque avait été exactement déclaré. En cas de fausse déclaration intentionnelle ou de mauvaise foi caractérisée (article L113-8), la sanction se traduit par la nullité totale du contrat et la suppression intégrale des indemnités.
Un autre critère juridique déterminant concerne le respect de la réglementation technique. Le décret du 12 janvier 2017 impose le recours obligatoire à un électricien certifié IRVE (Infrastructure de Recharge pour Véhicules Électriques) pour toute installation d’une puissance supérieure à 3,7 kW. L’absence d’attestation de conformité ou de facture délivrée par un professionnel qualifié constitue une cause fréquente de déchéance de garantie lors de l’expertise de sinistre.
L’actualisation de votre contrat d’assurance habitation doit s’effectuer dès la validation du projet d’installation ou immédiatement après la fin des travaux. Un échange écrit avec l’assureur permet de conserver une preuve formelle de la déclaration et d’obtenir un avenant précisant l’intégration de la borne dans les garanties souscrites.
Les démarches administratives et techniques doivent respecter une séquence rigoureuse :
- Notifier l’assureur par courrier ou espace client : Préciser la marque, la puissance en kilowatts (7,4 kW, 11 kW ou 22 kW) et la localisation exacte de l’équipement.
- Conserver la preuve de qualification IRVE : Transmettre à la compagnie la facture détaillée émise par l’installateur certifié certifiant la présence des protections électriques dédiées.
- Ajuster le capital immobilier assuré : Inclure la valeur à neuf de la borne (comprenant le coût du matériel et de la pose, généralement compris entre 1 200 € et 2 500 €) dans le montant des aménagements souscrits.
- Vérifier la couverture du câble et du véhicule : S’assurer que le contrat d’assurance automobile ou habitation couvre le vol du câble de recharge amovible et les dommages subis par la batterie lors de la session.
La majorité des compagnies d’assurance intègrent désormais l’ajout d’une Wallbox sans appliquer de surprime tarifaire systématique, sous réserve que l’installation respecte strictement les normes de sécurité en vigueur. Cette mise à jour contractuelle protège le patrimoine immobilier du souscripteur contre les conséquences financières d’un sinistre lourd.
La généralisation rapide des bornes de recharge privées réinterroge la responsabilité des usagers et la modernisation des grilles de risque des assureurs.
Assurance MRH & Wallbox IRVE Résidentielle
Code des Assurances • Décret 12 Janvier 2017Obligation de déclaration (L113-2), conformité installateur certifié IRVE & gestion des risques incendie
L’installation d’une borne de recharge résidentielle (3,7 kW à 22 kW) constitue une modification des circonstances du risque au sens de l’Article L113-2 du Code des assurances. Pour garantir une couverture intégrale en cas d’incendie ou de dommage électrique, le souscripteur doit déclarer l’équipement à sa compagnie et fournir l’attestation de pose par un électricien certifié IRVE (décret du 12 janvier 2017). Une omission involontaire expose à la règle proportionnelle de prime (L113-9), tandis qu’une pose non certifiée peut entraîner une déchéance totale de garantie.
Obligation d’Information (L113-2)
Notification expresse de la présence, de la puissance et de l’emplacement (garage, façade, carport) de la Wallbox auprès de votre compagnie d’assurance habitation.
Qualification Électricien IRVE
Le décret du 12/01/2017 rend la certification IRVE obligatoire au-delà de 3,7 kW. La facture fait foi lors de l’expertise de sinistre.
Péril de Réduction d’Indemnité
En cas de sinistre causé par une borne non déclarée, l’article L113-9 réduit le remboursement des dégâts à la hauteur des primes payées.
| Type de garantie / Option | Périmètre de couverture | Conditions de prise en charge | Risque en cas d’omission |
|---|---|---|---|
| Contrat Multirisque Habitation (MRH) de base | Structure du bâtiment et dommages électriques généraux | Variable selon les conditions générales du contrat | Règle proportionnelle de prime (Article L113-9) |
| Extension « Équipements Électriques / EnR » | Borne de recharge, câblage dédié et surtenseurs | Déclaration explicite de la puissance de la Wallbox | Prise en charge limitée aux dommages internes |
| Garantie « Aménagements Extérieurs » | Borne fixée sur façade extérieure, carport ou pignon | Protection contre le vol, le vandalisme et les intempéries | Exclusion des dommages causés par des tiers ou la foudre |
| Option Garantie IRVE avec Conformité | Couverture intégrale des dommages causés au bâtiment et au VE | Attestation de pose par un électricien certifié IRVE | Déchéance de garantie si la pose est sans qualification |
1. Notifier l’assureur par écrit (Code L113-2)
Transmettez une déclaration écrite par courrier recommandé ou via votre espace client en précisant la marque, la puissance exacte (7,4 kW, 11 kW ou 22 kW) et l’emplacement de la borne (garage intérieur, pignon extérieur, carport).
2. Fournir l’attestation de qualification IRVE
Conservez la facture détaillée remise par votre professionnel certifié IRVE certifiant l’installation d’un disjoncteur différentiel et d’un parafoudre adaptés. Transmettez ce document à votre assureur.
3. Ajuster le capital mobilier/immobilier souscrit
Ajoutez la valeur à neuf de l’équipement (matériel et pose, généralement entre 1 200 € et 2 500 €) dans l’assiette des aménagements assurés afin d’obtenir un avenant contractuel officiel.
4. Vérifier la couverture du câble et de la batterie du véhicule
Assurez-vous que votre assurance automobile ou habitation couvre le vol du câble de recharge amovible et les surtensions susceptibles d’endommager la batterie de traction du véhicule électrique.
Face à la multiplication des équipements de forte puissance dans les garages résidentiels, les compagnies d’assurance imposeront-elles à l’avenir un contrôle technique périodique obligatoire sur les installations IRVE privées ?

