Dans le paysage économique hexagonal, le Véhicule Utilitaire Léger (VUL) s’impose comme l’outil de travail fondamental des artisans, commerçants, livreurs et gestionnaires de flottes. Conçu pour le transport routier de marchandises, d’outillages ou d’équipements spécialisés, ce segment d’engins commerciaux combine polyvalence logistique et souplesse d’utilisation.
Face au durcissement des normes environnementales et à la multiplication des Zones à Faibles Émissions (ZFE), le choix d’un VUL ne relève plus seulement de la capacité d’emport. En 2026, la maîtrise du cadre réglementaire de la catégorie N1 et des incitations fiscales associées conditionne la rentabilité opérationnelle des entreprises.
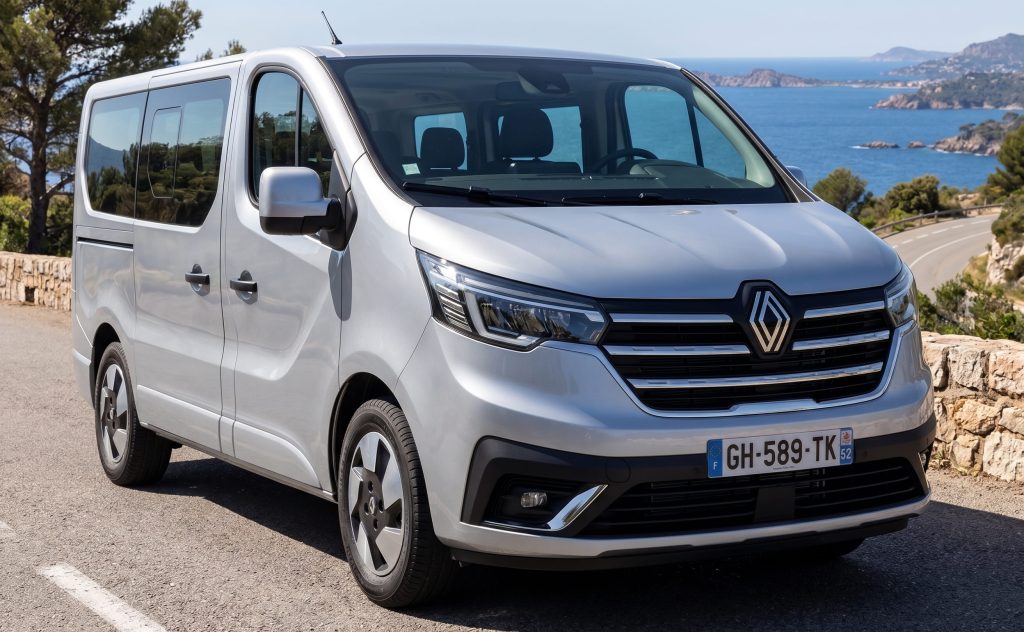
Sur le plan réglementaire européen, un VUL correspond à un véhicule à moteur de la catégorie N1. Il se définit légalement comme un véhicule commercial destiné au transport de marchandises dont le Poids Total Autorisé en Charge (PTAC) ne dépasse pas strictement 3,5 tonnes (ou 3 500 kg).
Dans le Code de la route français, le sigle VUL n’apparaît pas en tant que tel : l’administration utilise l’appellation juridique de camionnette (mention « CTTE » sur la carte grise). Cette limite de 3,5 tonnes constitue une frontière réglementaire capitale :
- Accessibilité au permis B : Contrairement aux véhicules poids lourds (catégories N2 et N3) qui nécessitent un permis spécifique et la possession d’une carte de conducteur, le VUL se pilote avec un simple permis de conduire de catégorie B.
- Absence de chronotachygraphe : Les VUL de moins de 3,5 tonnes échappent aux obligations d’installation du chronotachygraphe électronique, sauf dans le cas d’un attelage avec remorque dépassant le PTAC cumulé légal en transport public.
- Régime d’immatriculation : La carte grise spécifique mentionne l’usage commercial du bien, ouvrant la voie à un traitement comptable d’amortissement propre aux actifs professionnels.
Certaines déclinaisons de la catégorie N1 sont aménagées pour le transport de personnes ou un usage mixte, à l’image des cabines approfondies ou des véhicules de secours et d’intervention.
La diversité de la gamme d’utilitaires légers permet de répondre sur mesure aux contraintes techniques de chaque secteur d’activité (BTP, messagerie, espaces verts, chaîne du froid) :
- Les fourgonnettes : Dérivées du segment des citadines ou des compactes (ex: Peugeot Partner, Citroën Berlingo, Renault Kangoo, Volkswagen Caddy), elles offrent un volume utile de 3 à 4,5 m³. Leur gabarit réduit garantit une maniabilité optimale et un accès aisé aux parkings souterrains lors des interventions en cœur de ville.
- Les fourgons compacts et grands fourgons : Représentés par des modèles comme le Renault Trafic, le Citroën Jumpy ou le Peugeot Expert, ils affichent un volume de chargement s’étalant de 5 à 17 m³. Ces modèles constituent la colonne vertébrale du secteur de la logistique du dernier kilomètre et des entreprises de bâtiment.
- Les pick-ups : Dotés d’une caisse ouverte à l’arrière et très souvent d’une transmission intégrale, les pick-ups conviennent aux chantiers difficiles d’accès. L’évolution fiscale récente limite toutefois les avantages des versions double cabine à 5 places, réservant les exonérations aux modèles simple cabine ou cabine approfondie à usage strictement professionnel.
- Les châssis-cabines : Il s’agit d’une structure nue à l’arrière permettant d’adapter des carrosseries sur mesure : bennes basculantes pour le BTP, caisses grand volume en aluminium pour le déménagement, ou cellules frigorifiques pour le transport de denrées périssables.
- Les VUL électriques (e-VUL) : En 2026, les versions 100 % électriques s’imposent dans les catalogues constructeurs. Elles permettent de franchir sans restriction les contrôles d’accès des ZFE urbaines tout en supprimant les coûts liés au carburant fossile.
L’exploitation d’une camionnette ou d’un VUL en France impose le respect de règles sécuritaires et environnementales strictes pour garantir le maintien du certificat d’immatriculation en validité.
Le contrôle technique des VUL répond à une périodicité renforcée par rapport aux voitures particulières (VP). Le premier contrôle obligatoire intervient dans les 4 ans suivant la première mise en circulation, puis doit être renouvelé tous les 2 ans. De plus, entre deux contrôles techniques périodiques, les VUL doivent obligatoirement passer un contrôle complémentaire pollution réalisé au cours du 12e mois suivant chaque visite initiale.
Dans les grandes métropoles, le calendrier du déploiement des Zones à Faibles Émissions (ZFE) interdit progressivement l’accès aux utilitaires classés Crit’Air 3, 4, 5 ou non classés. L’acquisition d’un VUL électrique ou hybride permet d’obtenir la vignette Crit’Air 0 ou 1, garantissant le droit de circuler et de stationner en centre-ville sans risquer d’amende.
C’est sur le terrain de la fiscalité que le statut de véhicule utilitaire léger (mention CTTE) marque la différence la plus nette par rapport aux véhicules de tourisme (VP).
L’acquisition d’un VUL neuf ou d’occasion révisée, qu’elle soit réalisée au comptant, en Crédit-Bail ou en Location avec Option d’Achat (LOA), ouvre droit à la déduction intégrale (100 %) de la TVA sur le prix d’achat ou sur le montant des loyers financiers. De même, la TVA grevant les travaux d’aménagement intérieur, les transformations de carrosserie et les contrats d’entretien est entièrement récupérable.
Le régime de déduction de la TVA sur l’énergie consommée par un VUL s’établit comme suit :
- Électricité de recharge : Récupération de la TVA à 100 % sur les recharges effectuées en entreprise, sur borne publique ou au domicile du salarié (sous réserve de comptage certifié).
- Gazole (Diesel) et Superéthanol E85 : Récupération de la TVA fixée à 100 % pour les véhicules utilitaires.
- Essence (Sans Plomb 95/98) et GPL : Récupération de la TVA fixée à 100 % pour la catégorie N1.
Contrairement aux voitures particulières qui subissent des pénalités financières très lourdes, les véhicules utilitaires légers de catégorie N1 destinés au transport de marchandises sont totalement exonérés du malus écologique sur le CO2 ainsi que du malus au poids (taxe sur la masse en ordre de marche). Seuls les pick-ups comportant au moins 5 places assises (double cabine) restent soumis aux barèmes de taxation des VP.
Sur le plan de la fiscalité sur les sociétés, le VUL ne supporte pas la Taxe sur les Véhicules de Société (TVS / taxe annuelle sur les émissions de CO2 et les polluants atmosphériques). De plus, l’amortissement comptable de l’actif n’est soumis à aucun plafond d’éligibilité : la totalité du prix d’achat HT du véhicule est amortissable en charges déductibles du bénéfice imposable de l’entreprise sur une période usuelle de 4 à 5 ans.
Véhicules Utilitaires Légers (VUL / CTTE) : Cadre Réglementaire & Fiscalité
Comparatif d’Avantages Fiscaux & Déductions (VUL CTTE vs VP Société)
Analyse Multicritère d’Efficacité Opérationnelle des VUL
Tableau Comparatif Réglementaire & Fiscal : Voiture Particulière (VP) vs VUL (CTTE / N1)
| Critère d’Évaluation | Voiture Particulière de Société (VP) | Véhicule Utilitaire Léger (VUL / CTTE) |
|---|---|---|
| Droit à Déduction de la TVA d’Achat | Non déductible (sauf cas particuliers) | Déductible à 100 % |
| Droit à Déduction TVA Carburant | 80 % (Essence/Diesel) / 100 % (Électricité) | Déductible à 100 % (Toutes énergies) |
| Plafond d’Amortissement Comptable | Plafonné (3 000 € à 30 000 € selon CO2) | Aucun plafond (Amortissement HT total) |
| Malus Écologique & Malus au Poids | Appliqué (jusqu’à 60 000 € + Poids) | Exonération totale (0 €) |
| Taxe sur les Véhicules de Société (TVS) | Exigible annuellement selon barème CO2 | Exonération totale (0 €) |
| Contrôle Technique Obligatoire | Tous les 2 ans (après 4 ans) | Tous les 2 ans + Visite pollution annuelle (12e mois) |
Cadre Légal & Permis de Conduire (Catégorie N1)
Permis B & Accessibilité
Tout VUL affichant un PTAC ≤ 3 500 kg se pilote avec un simple permis B sans nécessiter de permis poids lourd (N2/N3) ni de formation lourde.
Dispense de Chronotachygraphe
Les camionnettes de moins de 3,5 tonnes échappent au contrôle par chronotachygraphe électronique (sauf attelage lourd en transport public).
Panorama des Segments de Véhicules Utilitaires Légers
| Segment VUL | Exemples de Modèles | Volume Utile / Spécificité | Usages Privilégiés |
|---|---|---|---|
| Fourgonnettes | Peugeot Partner, Renault Kangoo, Citroën Berlingo, VW Caddy | 3 à 4,5 m³ | Interventions urbaines, accès parking souterrain, petits colis |
| Fourgons Compacts & Grands | Renault Trafic, Citroën Jumpy, Peugeot Expert, Master | 5 à 17 m³ | BTP, artisanat, logistique du dernier kilomètre |
| Pick-ups | Modèles simple cabine & cabine approfondie | Caisse ouverte & 4×4 | Accès chantiers difficiles (Double cabine 5 pl. soumise aux taxes) |
| Châssis-Cabines | Adaptations carrossiers sur mesure | Bennes, caisses alu, frigorifiques | Transport spécifique, déménagement, chaîne du froid |
| Utilitaires Électriques (e-VUL) | Gamme 100% électrique de série | Vignette Crit’Air 0 | Accès permanent garanti dans toutes les ZFE urbaines |
Visite Pollution Annuelle
Contrôle technique initial à 4 ans, puis tous les 2 ans. Complété obligatoirement par un contrôle anti-pollution intermédiaire réalisé au 12e mois.
Conformité ZFE & Crit’Air
Interdiction progressive des vignettes Crit’Air 3, 4 et 5 en métropole. Le e-VUL électrique (Crit’Air 0) garantit la continuité de livraison.
Amortissement Sans Plafond
100 % de la valeur HT du véhicule utilitaire est déductible du bénéfice imposable de l’entreprise sur une durée de 4 à 5 ans.
L’accélération des interdictions de circulation en centre-ville et l’échéance de la fin de vente des utilitaires thermiques inciteront-elles les petites entreprises à basculer massivement leur flotte VUL vers l’électrique ou vers le rétrofit à hydrogène ?

