Promue pendant des années comme une solution économique à l’usage grâce à des incitations fiscales et un entretien réduit, la voiture électrique voit son équation financière se fragiliser sur le terrain des assurances. De nombreux propriétaires de véhicules zéro émission découvrent avec stupeur la revalorisation à la hausse de leur avis d’échéance annuelle. Cette flambée des tarifs, qui atteint parfois 15 % à 25 % selon les compagnies et les modèles, suscite un vif mécontentement chez les automobilistes ayant joué la carte de la transition écologique.
Les compagnies d’assurance françaises justifient ces augmentations par une combinaison de facteurs techniques et fiscaux. Entre la fin des exonérations de taxes d’État, la complexité des réparations sur les châssis modernes et le coût exorbitant des pièces détachées, l’attractivité budgétaire du véhicule électrique subit un coup de frein brutal.
Pendant plusieurs années, les véhicules 100 % électriques bénéficiaient d’une exonération totale de la Taxe Spéciale sur les Conventions d’Assurance (TSCA). Ce coup de pouce étatique permettait aux assureurs de proposer des primes annuelles inférieures de 20 % à 30 % par rapport aux modèles thermiques équivalents. Le rehaussement progressif de cette taxe par le gouvernement est venu rogner cet avantage historique, répercutant immédiatement le surcoût sur les cotisations des assurés.
À cette pression fiscale s’ajoute une réalité technique complexe au sein des ateliers de carrosserie. Les constructeurs automobiles utilisent massivement l’aluminium et des alliages légers pour compenser le poids massif des batteries de traction. Si ces matériaux réduisent l’empreinte carbone à l’usage, leur remise en état après un sinistre exige un équipement de pointe et une main-d’œuvre hautement qualifiée dont les taux horaires s’envolent.
Des carrosseries complexes exigeant un outillage spécifique
Contrairement à l’acier traditionnel qui se redresse et se débossele aisément, l’aluminium nécessite des cabines de réparation dédiées pour éviter la corrosion galvanique. Un choc léger sur une aile ou un bas de caisse en aluminium impose souvent le remplacement pur et simple de la pièce de structure, plutôt qu’une réparation artisanale.
La pénurie de carrossiers agréés habilités aux risques électriques (norme NF C 18-510) rallonge les délais d’immobilisation en atelier. Pour les assureurs, chaque jour supplémentaire passé au garage se traduit par des frais de véhicule de remplacement étendu, alourdissant le coût moyen par sinistre.
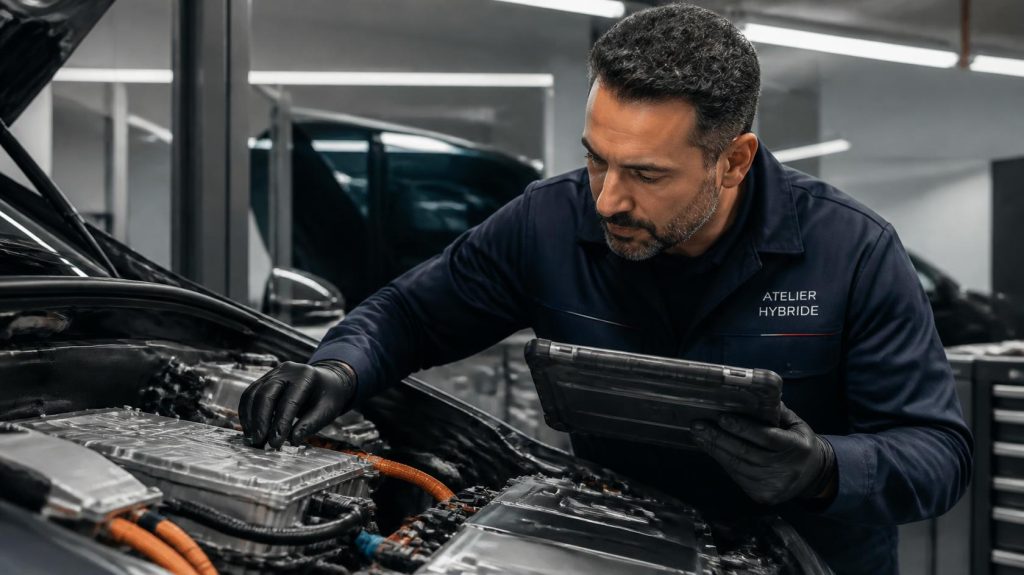
Le cœur du problème financier réside dans le pack de batterie, qui représente à lui seul entre 35 % et 50 % de la valeur totale du véhicule. En cas d’accident, même mineur, un choc sous le châssis peut déformer le carter de protection de l’accumulateur. Face au risque d’emballement thermique ou de court-circuit interne, les protocoles de sécurité imposés par les fabricants sont drastiques.
Faute de pouvoir diagnostiquer précisément la santé interne des cellules ou de réparer un module isolé, la majorité des réseaux de concessionnaires préconisent le remplacement intégral du pack de batterie. Une opération dont le montant oscille fréquemment entre 8 000 et 20 000 euros.
La mise en épave précoce des véhicules électriques
Cette politique de précaution maximale pousse les experts en automobile à classer des véhicules récents en dommage absolu (Épave technique ou VEI) pour des dégâts cosmétiques apparemment légers. Dès lors que le coût estimé du remplacement de la batterie dépasse la valeur vénale de la voiture, l’assureur est contraint d’indemniser l’assuré au prix du marché, essuyant une perte sèche considérable.
Cette sinistralité financièrement démesurée alimente directement les algorithmes d’évaluation des risques des compagnies d’assurance, qui ajustent leurs grilles tarifaires pour équilibrer leurs ratios combinés.
Face à cette hausse généralisée, les automobilistes ne se retrouvent pas totalement démunis et peuvent faire jouer la concurrence pour limiter l’impact sur leur budget mensuel.
Les réflexes pour optimiser son contrat d’assurance
Plusieurs leviers permettent d’ajuster les garanties au profil réel du conducteur :
- Faire jouer la loi Hamon : Après un an de souscription, il est possible de changer d’assureur à tout moment et sans frais pour solliciter une offre plus compétitive.
- Moduler le forfait kilométrique : Opter pour un contrat « Pay as you drive » si vous parcourez moins de 10 000 kilomètres par an permet de réduire la prime de 10 % à 20 %.
- Ajuster le niveau des franchises : Accepter une franchise légèrement plus élevée en cas d’accident responsable fait baisser immédiatement le montant de la cotisation annuelle.
- Privilégier les assureurs spécialisés EV : Certains courtiers et mutuelles développent des partenariats directs avec les réseaux de réparateurs indépendants de batteries pour réduire les coûts de sinistre.
Tableau récapitulatif : Facteurs d’explication de la hausse des tarifs d’assurance EV
| Poste de surcoût | Origine technique / fiscale | Impact financier moyen | Conséquence pour l’assuré |
|---|---|---|---|
| Fin de l’exonération TSCA | Décision gouvernementale sur la taxe d’assurance | Hausse directe de 15 % à 20 % des primes | Augmentation systématique sur l’échéancier annuel |
| Carrosserie aluminium & structure | Matériaux légers complexes à débosseler | Main-d’œuvre spécialisée 30 % plus chère | Franchise élevée en cas d’accident responsable |
| Remplacement des batteries | Principe de précaution et choc sous châssis | Facture de 8 000 € à 20 000 € par pack | Mise en épave (VEI) accélérée du véhicule |
| Pénurie de réparateurs agréés | Habilitation électrique obligatoire (NF C 18-510) | Frais de remorquage et délais prolongés | Prêt de véhicule de courtoisie étendu et coûteux |
Alors que les objectifs européens prévoient la fin des ventes de véhicules thermiques neufs d’ici la prochaine décennie, la structuration d’une filière industrielle du réemploi et de la réparation de batteries s’impose comme une urgence absolue. La démocratisation de la mobilité électrique pourra-t-elle se poursuivre si le coût d’assurance d’un véhicule propre devient supérieur à celui d’un modèle thermique équivalent ?


